Wanneer komt een ORC-installatie op een schip in aanmerking voor de Energie-investeringsaftrek (EIA)?
Auteur: Jeroen Berger • Publicatiedatum:
Een ORC-installatie op een schip kan onder voorwaarden in aanmerking komen voor de Energie-investeringsaftrek (EIA), maar de vermelding van deze technologie op de Nederlandse Energielijst betekent niet automatisch dat iedere maritieme investering fiscaal aftrekbaar is. Een installatie op basis van de Organic Rankine Cycle (ORC) kan onderdeel zijn van een restwarmte-terugwininstallatie (Waste Heat Recovery System, WHRS) waarmee warmte uit bijvoorbeeld uitlaatgassen of motorkoelwater wordt omgezet in mechanische of elektrische energie. De Energielijst 2026 bevat onder bedrijfsmiddelcode 221102 een specifieke omschrijving voor een Organic Rankine Cycle of Kalinacyclus. Voor toepassing van de EIA moet echter worden vastgesteld of de concrete installatie onder een passende bedrijfsmiddelcode valt, welke onderneming fiscaal investeert en of bepaalde uitsluitingen van toepassing zijn.
Voor zeevaartondernemingen is vooral de Nederlandse tonnageregeling van belang. Voor het ondernemingsdeel waarop deze regeling wordt toegepast, bestaat geen recht op investeringsaftrek. Ook de kwalificerende investeringskosten, de technische uitvoering en de termijn waarbinnen de investering bij de Rijksdienst voor Ondernemend Nederland (RVO) wordt gemeld, zijn bepalend. Daarom is het verstandig de fiscale mogelijkheden te onderzoeken voordat een bindende investeringsverplichting wordt aangegaan. De onderstaande beoordeling gaat uit van de Energielijst en de toepasselijke fiscale voorwaarden voor 2026.
Wanneer kan een ORC-installatie op een schip onder de EIA vallen?
De Energie-investeringsaftrek is een Nederlandse fiscale regeling voor investeringen in aangewezen energiebesparende bedrijfsmiddelen en duurzame energietechnieken. Een ondernemer die aan de voorwaarden voldoet, kan een aanvullend gedeelte van de kwalificerende investeringskosten aftrekken van de fiscale winst. Voor een ORC kan deze regeling relevant zijn omdat elektriciteitsproductie uit restwarmte de behoefte aan andere energieopwekking aan boord kan verminderen. Of een dergelijke investering daadwerkelijk voor EIA in aanmerking komt, hangt echter niet uitsluitend af van de bereikte energiebesparing.
Een ORC benut warmte uit een geschikte bron om een organisch werkmedium te verdampen. De damp drijft een expansiemachine aan, waarmee mechanisch vermogen en via een generator elektriciteit kunnen worden geproduceerd. Na de expansie condenseert het werkmedium en wordt het opnieuw naar de warme zijde van de kringloop gepompt. Wanneer de opgewekte elektriciteit bestaande generatorsets ontlast, kan het brandstofverbruik afnemen. De werkelijke besparing hangt daarbij af van het beschikbare warmteaanbod, de netto elektriciteitsproductie en de energievoorziening die hierdoor minder vermogen hoeft te leveren.
Een aantoonbare brandstofbesparing is echter niet automatisch voldoende om voor de EIA in aanmerking te komen. De regeling stelt afzonderlijke voorwaarden aan de technische omschrijving van het bedrijfsmiddel, de fiscale positie van de investeerder en de manier waarop de investering wordt gemeld. Daarnaast kunnen fiscale uitsluitingen gelden, ook wanneer de installatie technisch volledig geschikt is om elektriciteit uit restwarmte te produceren. Daarom moet onderscheid worden gemaakt tussen een ORC die energetisch goed functioneert en een investering die daadwerkelijk aan de fiscale voorwaarden voldoet.
Een installatie kan bijvoorbeeld voldoende brandstof besparen, maar toch buiten de EIA vallen wanneer de investering behoort tot een ondernemingsdeel waarop de tonnageregeling wordt toegepast. Omgekeerd kan een ORC bij een kwalificerende onderneming mogelijk wel voor EIA in aanmerking komen, mits de technische uitvoering onder een toegestane bedrijfsmiddelcode valt en de investering correct en tijdig wordt gemeld. Voor een verantwoord investeringsbesluit moeten deze voorwaarden gezamenlijk worden beoordeeld. De commerciële benaming van de installatie of een algemene ORC-productspecificatie biedt daarvoor onvoldoende zekerheid.
Wat schrijft de Energielijst 2026 voor bij een Organic Rankine Cycle?
De Energielijst wordt jaarlijks vastgesteld en beschrijft welke bedrijfsmiddelen volgens de geldende voorwaarden voor Energie-investeringsaftrek in aanmerking kunnen komen. Voor aanschafverplichtingen die in 2026 worden aangegaan, vormt de Energielijst 2026 het relevante uitgangspunt. Onder bedrijfsmiddelcode 221102 staat de categorie Organic Rankine Cycle of Kalinacyclus, opgenomen binnen de categorie Processen, onder Energiehergebruik. De omschreven bestemming is het omzetten van afvalwarmte naar mechanische of elektrische energie. De code heeft daarmee betrekking op een specifieke toepassing van warmteterugwinning, maar stelt ook voorwaarden aan de technische samenstelling van het bedrijfsmiddel.
De omschrijving noemt een condensor, verdamper, pomp en turbine als onderdelen van de installatie. Daarnaast worden een separator, warmtewisselaar, generator en aansluiting op het elektriciteitsnet als eventuele onderdelen vermeld. Het onderscheid tussen deze basiscomponenten en de als eventueel aangeduide onderdelen is belangrijk, omdat de bedrijfsmiddelcode niet uitsluitend het resultaat van de energieterugwinning beschrijft. Ook de technische opbouw waarmee dit resultaat wordt bereikt, maakt deel uit van de omschrijving. Voor een ORC aan boord moet daarom worden vastgesteld welke componenten daadwerkelijk aanwezig zijn en hoe deze gezamenlijk de thermodynamische kringloop vormen.
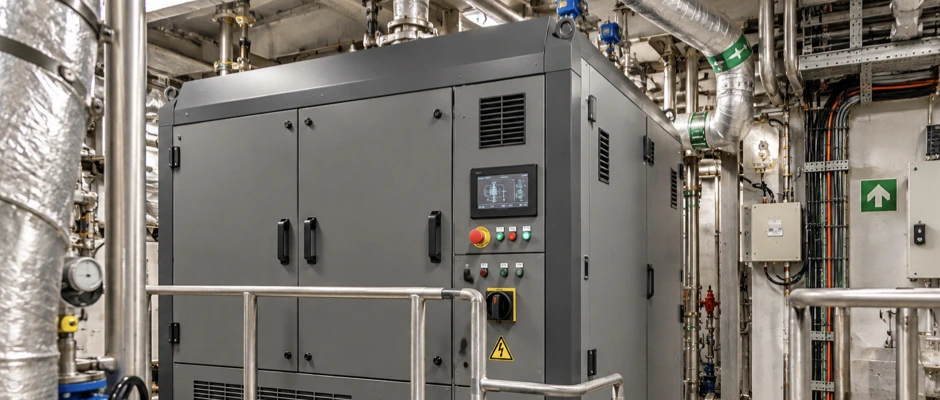
Een compacte ORC-module kan bijvoorbeeld verschillende onderdelen binnen één behuizing combineren. Bij een andere uitvoering kunnen warmtewisselaars, pompen of elektrische voorzieningen afzonderlijk in het schip worden opgesteld. De technische documentatie moet in beide gevallen voldoende duidelijk maken hoe de gekozen configuratie aansluit op de bedrijfsmiddelomschrijving. Het feit dat de apparatuur in één module is ondergebracht of juist over meerdere locaties is verdeeld, neemt de noodzaak van deze beoordeling niet weg.
Ook de herkomst en het gebruik van de warmte verdienen aandacht. De specifieke code heeft betrekking op afvalwarmte, waarvoor de Energielijst een eigen definitie geeft. Deze definitie is niet automatisch van toepassing op alle warmte die een scheepsmotor tijdens bedrijf afgeeft. Daarom moet worden vastgesteld welke warmte in de bestaande scheepsconfiguratie daadwerkelijk ongebruikt beschikbaar is. Warmte die al een nuttige thermische toepassing heeft, mag niet zonder verdere beoordeling volledig als afvalwarmte worden behandeld.
De plaatsing van code 221102 binnen de categorie Processen betekent bovendien niet dat iedere ORC op een schip automatisch onder deze code valt. De Energielijst bevat ook afzonderlijke categorieën voor investeringen in transportmiddelen. Voor een maritieme toepassing moet daarom worden beoordeeld welke bedrijfsmiddelcode volgens de volledige regels passend is. De aanwezigheid van een specifieke ORC-code vormt daarbij een belangrijk uitgangspunt, maar vervangt deze beoordeling niet.
Code 221102 heeft geen aanduiding [W]. Dit is relevant voor de verhouding tussen specifieke en generieke bedrijfsmiddelcodes, omdat de Energielijst 2026 onderscheid maakt tussen specifiek omschreven bedrijfsmiddelen met en zonder deze aanduiding. Bij die laatste groep is een generieke melding niet uitsluitend vanwege de aanwezigheid van een specifieke omschrijving uitgesloten. De eigen voorwaarden van de gekozen generieke code blijven echter volledig gelden. Daarom moet voor een maritieme ORC eerst worden vastgesteld of de specifieke omschrijving past en, wanneer dat onvoldoende duidelijk is, of een generieke route volgens de geldende regels mogelijk is.
Waarom kan het type expansiemachine bepalend zijn voor de EIA?
Niet iedere ORC-installatie gebruikt hetzelfde type expansiemachine. In de thermodynamische kringloop wordt het verdampte werkmedium geëxpandeerd om mechanisch vermogen te produceren. Afhankelijk van de gekozen technologie kan hiervoor bijvoorbeeld een turbine of een volumetrische expansiemachine worden toegepast. Bij bepaalde maritieme ORC-installaties wordt een schroefexpander gebruikt, terwijl de specifieke bedrijfsmiddelcode 221102 uit de Energielijst 2026 expliciet een turbine noemt.
Dit technische verschil is belangrijk omdat een schroefexpander niet zonder verdere beoordeling als dezelfde component kan worden beschouwd. Een leverancier kan een installatie terecht als ORC aanduiden, terwijl de gebruikte expansiemachine afwijkt van het onderdeel dat in de specifieke EIA-omschrijving wordt genoemd. Daarom mag niet uitsluitend op basis van de term ORC worden aangenomen dat de complete installatie aan code 221102 voldoet. Voor de beoordeling moeten de werkelijk toegepaste expansiemachine, de overige kringloopcomponenten en de bestemming met de codeomschrijving worden vergeleken.
Wanneer een turbine aanwezig is en ook aan de andere voorwaarden wordt voldaan, kan dat een basis vormen voor verdere toetsing onder de specifieke bedrijfsmiddelcode. De aanwezigheid van een turbine vormt op zichzelf echter nog geen garantie dat de volledige investering kwalificeert. Bij een schroefexpander of ander expansieprincipe is een afzonderlijke beoordeling nodig. Het is dan niet verantwoord om zonder toelichting te verklaren dat de installatie volledig overeenkomt met de in de code genoemde turbine.
Dat betekent niet dat iedere afwijkende ORC-uitvoering automatisch van alle EIA-mogelijkheden is uitgesloten. De Energielijst 2026 biedt bij specifieke bedrijfsmiddelen zonder [W] onder voorwaarden ook ruimte om een generieke bedrijfsmiddelcode te onderzoeken. Omdat code 221102 niet met [W] is aangeduid, kan een generieke route relevant zijn wanneer de gekozen ORC onvoldoende aansluit op de specifieke onderdelenomschrijving. Daarbij moet wel worden vastgesteld welke generieke categorie voor de concrete investering passend is.
Voor een ORC-retrofit op een bestaand schip kan bijvoorbeeld de generieke transportmiddelencode 340000 worden onderzocht. Deze code stelt eigen eisen aan de energiebesparing en de terugverdientijd, waardoor het ontbreken van een turbine niet automatisch betekent dat code 340000 kan worden toegepast. Ook de fiscale geschiktheid van de investerende onderneming moet afzonderlijk worden beoordeeld. Wanneer de tonnageregeling de investeringsaftrek uitsluit, verandert een andere bedrijfsmiddelcode dat niet automatisch.
Wanneer de keuze van de expansiemachine gevolgen kan hebben voor de EIA-classificatie, verdient het daarom aanbeveling de technische uitvoering en mogelijke bedrijfsmiddelcode vóór het aangaan van de investeringsverplichting met RVO te bespreken. Zo kan worden vastgesteld welke beoordelingsroute voor de concrete installatie in aanmerking komt. Daarmee wordt voorkomen dat een fiscaal voordeel in de WHRS-businesscase wordt opgenomen terwijl nog onvoldoende duidelijk is of de gekozen expansietechnologie onder de betreffende EIA-code valt.
Welke betekenis heeft de definitie van afvalwarmte?
Voor de specifieke ORC-code 221102 is het begrip afvalwarmte van belang. De Energielijst 2026 definieert afvalwarmte als warmte die in de bestaande situatie niet nuttig wordt aangewend. Deze definitie verdient vooral aandacht bij schepen waarop motorwarmte al gedeeltelijk wordt gebruikt. Een scheepsmotor voert warmte af via onder meer uitlaatgassen en motorkoelwater, maar niet alle afgevoerde warmte gaat tijdens de bestaande exploitatie ongebruikt verloren.
Een gedeelte van de motorwarmte kan bijvoorbeeld worden benut voor stoomproductie, warmwaterbereiding, brandstofbehandeling of andere thermische toepassingen. Wanneer deze warmte al een nuttige functie vervult, mag zij niet zonder verdere beoordeling volledig als afvalwarmte worden aangemerkt. Bij een nieuwe ORC moet daarom worden vastgesteld welke warmte vóór de investering daadwerkelijk ongebruikt werd afgevoerd. Hiervoor is een voldoende duidelijke warmtebalans van de bestaande scheepsinstallatie nodig, waarin de beschikbare warmtebronnen, warmtewisselaars en thermische verbruikers zijn opgenomen.
De warmtebalans moet ook laten zien hoeveel warmte tijdens de relevante motorbelastingen beschikbaar is en welk gedeelte daarvan al nuttig wordt toegepast. Een bestaande uitlaatgasketel kan bijvoorbeeld bij een bepaalde motorbelasting meer warmte kunnen overdragen dan de aangesloten stoomverbruikers op dat moment nodig hebben. Onder zulke omstandigheden kan nog warmte beschikbaar zijn die in de bestaande situatie niet nuttig wordt gebruikt. Bij een andere motorbelasting of grotere warmtevraag kan dezelfde ketel juist een belangrijk gedeelte van de beschikbare uitlaatgaswarmte nodig hebben.
Het werkelijk ongebruikte warmteoverschot kan daardoor gedurende de exploitatie veranderen. Daarom moet niet uitsluitend worden uitgegaan van het nominale vermogen van de motor of warmtewisselaar, maar ook van de gelijktijdigheid tussen het warmteaanbod en de bestaande warmtevraag. Wanneer een nieuwe ORC warmte onttrekt die anders aan een nuttige thermische verbruiker zou worden geleverd, kan het noodzakelijk worden om die oorspronkelijke warmtevraag met een andere energiebron te dekken. Dat beïnvloedt de werkelijke energiebesparing en kan vragen oproepen over de toepassing van de afvalwarmtedefinitie.
De fiscale kwalificatie moet aansluiten op de omschrijving van de gekozen bedrijfsmiddelcode. Een technisch gunstige herverdeling van warmte is niet automatisch hetzelfde als het benutten van afvalwarmte volgens die specifieke definitie. Een leveranciersverklaring waarin uitsluitend staat dat de ORC restwarmte van een scheepsmotor gebruikt, biedt daarom onvoldoende onderbouwing. Voor een betrouwbare beoordeling moet duidelijk zijn welke warmte vóór de investering al nuttig werd benut en welke warmte daadwerkelijk ongebruikt beschikbaar was.
Kan een ORC op een schip onder een generieke EIA-code vallen?
Naast specifieke bedrijfsmiddelcodes bevat de Energielijst 2026 generieke omschrijvingen voor investeringen die aantoonbaar energie besparen. Voor bestaande transportmiddelen is onder code 340000 de categorie Technische voorzieningen voor energiebesparing in of aan bestaande transportmiddelen opgenomen. Een schip valt binnen de definitie van een transportmiddel in de Energielijst en de omschrijving van deze code noemt onder meer warmtehergebruik door warmteterugwinning als mogelijke toepassing. Daarmee kan code 340000 relevant zijn voor een ORC-retrofit, maar dit betekent niet dat iedere maritieme WHRS-installatie automatisch aan de voorwaarden voldoet.
De generieke code stelt eigen technische en financiële eisen. Voor code 340000 moet de terugverdientijd ten minste vijf jaar bedragen en mag deze niet langer zijn dan vijftien jaar. Bovendien moet de energiebesparing aantoonbaar het directe gevolg zijn van het betreffende bedrijfsmiddel. Voor een bestaand transportmiddel dient het historische energiegebruik als referentie, waarbij de berekening betrekking moet hebben op dezelfde vaarroute, dezelfde goederen en de voorgeschreven uitgangspunten voor de belading. Zo wordt voorkomen dat minder brandstofverbruik door een andere route, gewijzigde lading of minder transportwerk zonder verdere beoordeling als energiebesparing door de ORC wordt aangemerkt.
Ook de energieprijzen voor deze berekening zijn voorgeschreven. Voor elektriciteit en aardgas bevat de Energielijst specifieke prijzen die afhankelijk zijn van de betrokken gebruikshoeveelheden. Voor dieselgebruik in de scheepvaart vermeldt code 340000 voor 2026 een rekenprijs van € 0,95 per liter. Wanneer op een andere energiedrager wordt bespaard, moet de daarvoor voorgeschreven behandeling worden gevolgd. De fiscale terugverdientijdberekening is daardoor niet automatisch gelijk aan de commerciële businesscase van de scheepseigenaar.
Beide berekeningen kunnen een verschillend doel en andere uitgangspunten hebben. Een commerciële beoordeling kan bijvoorbeeld onderhoudskosten, emissierechten, financiering en andere toekomstige kasstromen meenemen. De generieke EIA-code gebruikt daarentegen een eigen voorgeschreven verhouding tussen de relevante investeringskosten en de jaarlijkse energiekostenbesparing. Daarom moet een berekening die voor de commerciële investeringsbeslissing geschikt is, afzonderlijk worden getoetst aan de fiscale rekenregels.
Ook de verhouding tussen specifieke en generieke bedrijfsmiddelcodes moet correct worden beoordeeld. De Energielijst 2026 bepaalt dat een investering die naar aard, gebruik en toepassing overeenkomt met een specifiek omschreven bedrijfsmiddel dat in de wet is opgenomen, niet zonder meer als generiek bedrijfsmiddel kan worden gemeld. De brochure noemt daarbij uitdrukkelijk een uitzondering voor specifieke bedrijfsmiddelen zonder de aanduiding [W]. Volgens de toelichting vormen deze voorbeelden van generiek omschreven bedrijfsmiddelen waarvoor de generieke route eveneens mogelijk kan zijn.
Code 221102 voor ORC of Kalinacyclus heeft geen [W]. De aanwezigheid van deze specifieke code vormt daarom op zichzelf geen voldoende reden om een mogelijke melding onder code 340000 uit te sluiten. De generieke route blijft echter afhankelijk van de juiste bedrijfsmiddelcategorie en het aantoonbaar voldoen aan alle toepasselijke eisen. De mogelijkheid om een andere code te onderzoeken betekent dus niet dat de betreffende investering daarmee automatisch kwalificeert.
Een ORC met een schroefexpander kan aanleiding geven om de generieke route te beoordelen, maar krijgt daardoor niet automatisch recht op EIA. Ook de fiscale uitsluitingen, waaronder een eventuele toepassing van de tonnageregeling, blijven gelden. De juiste codekeuze moet daarom worden gebaseerd op de werkelijke installatie en de toepasselijke voorwaarden. Waar nodig kan deze vóór het aangaan van de investeringsverplichting met RVO worden verduidelijkt.
Welke fiscale voorwaarden gelden voor de investerende onderneming?
De technische geschiktheid van de ORC vormt slechts één onderdeel van de EIA-beoordeling. Ook de onderneming die fiscaal investeert, moet aan de voorwaarden voldoen. De regeling is bedoeld voor kwalificerende ondernemers die onder de inkomstenbelasting of vennootschapsbelasting vallen. Voor een maritieme investering moet daarom duidelijk zijn welke onderneming de investeringsverplichting aangaat en hoe de installatie binnen haar fiscale ondernemingsvermogen wordt behandeld.
De geregistreerde scheepseigenaar, technische beheerder en commerciële exploitant hoeven niet dezelfde onderneming te zijn. Een ORC kan bijvoorbeeld worden aangeschaft door de eigenaar van het schip, terwijl een andere partij verantwoordelijk is voor de dagelijkse exploitatie. Ook financiering en leasing kunnen gevolgen hebben voor de fiscale beoordeling. Bij een leaseconstructie moet worden vastgesteld welke partij fiscaal in het bedrijfsmiddel investeert en wie onder de toepasselijke voorwaarden eventueel voor investeringsaftrek in aanmerking komt. De contractuele benaming of het feitelijke gebruik van de installatie biedt daarvoor niet in iedere situatie voldoende zekerheid.
Ook het soort scheepvaartactiviteit en de manier waarop de fiscale winst wordt bepaald, zijn relevant. Een ondernemer kan activiteiten verrichten waarvoor de reguliere fiscale winstregels gelden, terwijl andere activiteiten onder een bijzondere regeling vallen. Bij zeescheepvaart is vooral de tonnageregeling een belangrijk aandachtspunt, omdat deze de mogelijkheid om investeringsaftrek toe te passen rechtstreeks kan beïnvloeden. De fiscale beoordeling moet daarom aansluiten op de activiteiten en winstbepaling van de onderneming die daadwerkelijk investeert.
Daarnaast kunnen algemene fiscale uitsluitingen voor investeringsaftrek relevant zijn. De regelgeving bevat onder meer voorwaarden voor bedrijfsmiddelen die bestemd zijn voor gebruik in het buitenland of in bepaalde situaties aan andere partijen ter beschikking worden gesteld. Dit verdient aandacht wanneer een ORC aan boord van een internationaal opererend schip wordt gebruikt of wanneer meerdere ondernemingen bij het eigendom en gebruik betrokken zijn. Het varen buiten Nederlandse wateren betekent echter niet automatisch dat iedere ORC-investering onder de uitsluiting voor gebruik in het buitenland valt. De concrete bestemming, fiscale positie en eventuele wettelijke uitzonderingen moeten daarvoor afzonderlijk worden beoordeeld.
Ook de Nederlandse vlag of de vestigingsplaats van de eigenaar vormt op zichzelf geen garantie dat aan alle fiscale voorwaarden wordt voldaan. De beoordeling moet betrekking hebben op de onderneming die de investering fiscaal doet en op de manier waarop het bedrijfsmiddel daadwerkelijk wordt gebruikt. Voor een betrouwbare EIA-beoordeling moet daarom vaststaan welke onderneming investeert, hoe zij fiscaal wordt behandeld en welke specifieke uitsluitingen voor de betreffende installatie relevant kunnen zijn.
Waarom is de tonnageregeling bijzonder belangrijk voor zeevaartondernemingen?
De Nederlandse tonnageregeling vormt een belangrijk aandachtspunt bij investeringen in energiebesparende installaties aan boord van zeeschepen. Onder deze regeling wordt de fiscale winst uit kwalificerende zeescheepvaartactiviteiten forfaitair bepaald op basis van de tonnage van de betrokken schepen. De fiscale winst volgt dan niet op dezelfde manier uit de werkelijke opbrengsten en kosten als bij de reguliere winstberekening. Daardoor heeft de tonnageregeling ook gevolgen voor de toepassing van bepaalde fiscale aftrekposten.
De Belastingdienst vermeldt dat voor het ondernemingsdeel waarvoor de tonnageregeling wordt toegepast geen recht op investeringsaftrek bestaat. Dit kan rechtstreeks bepalend zijn voor de fiscale behandeling van een ORC-installatie. Een restwarmte-terugwininstallatie kan technisch voldoen aan een bedrijfsmiddelomschrijving van de Energielijst, maar toch geen EIA-voordeel opleveren wanneer de investering behoort tot het ondernemingsdeel dat onder de tonnageregeling valt. De technische geschiktheid van de ORC en de fiscale behandeling van de onderneming moeten daarom afzonderlijk worden beoordeeld.
Alleen controleren of de technologie op de Energielijst staat, biedt voor een zeevaartonderneming onvoldoende zekerheid. Ook moet duidelijk zijn of de installatie behoort tot een scheepvaartactiviteit waarvan de fiscale winst volgens de tonnageregeling wordt vastgesteld. Bij ondernemingen die verschillende activiteiten uitvoeren, kan hiervoor een afzonderlijke beoordeling noodzakelijk zijn. Een rederij kan bijvoorbeeld naast bepaalde zeescheepvaartactiviteiten andere ondernemingsactiviteiten hebben waarop de reguliere fiscale winstregels van toepassing zijn.
Dat betekent echter niet dat een investering naar eigen keuze aan een activiteit buiten de tonnageregeling kan worden toegerekend. De toerekening moet overeenkomen met de werkelijke functie, het eigendom en het gebruik van het bedrijfsmiddel en met de toepasselijke fiscale regels. Ook is niet iedere onderneming die zeeschepen exploiteert automatisch onderworpen aan de tonnageregeling. Deze kent een eigen toepassingsgebied en wordt op verzoek toegepast wanneer de Belastingdienst daarvoor een positieve beschikking heeft afgegeven. Daarom kan niet algemeen worden gesteld dat maritieme ORC-investeringen in Nederland altijd van de EIA zijn uitgesloten.
Wanneer de ORC-investering behoort tot het ondernemingsdeel waarvoor de tonnageregeling geldt, bestaat daarvoor geen recht op investeringsaftrek. Valt de investering daarbuiten, dan moet nog steeds worden beoordeeld of alle overige technische, fiscale en procedurele EIA-voorwaarden worden vervuld. Voor zeevaartondernemingen kan deze beoordeling doorslaggevend zijn voor de financiële businesscase. Een potentieel belastingvoordeel mag daarom niet als zekere opbrengst worden opgenomen wanneer de tonnageregeling toepassing van de aftrek uitsluit.
Welke ORC-investeringskosten komen mogelijk voor EIA in aanmerking?
Wanneer de installatie en de investerende onderneming in beginsel aan de voorwaarden voldoen, moet worden bepaald welke kosten tot de kwalificerende EIA-grondslag behoren. De volledige WHRS-retrofitinvestering is niet automatisch gelijk aan het bedrag waarvoor Energie-investeringsaftrek mag worden toegepast. De EIA heeft betrekking op de kwalificerende kosten van het bedrijfsmiddel en bepaalde daarmee samenhangende noodzakelijke voorzieningen. Daaronder kunnen de aanschafkosten van de relevante ORC-apparatuur vallen.
Ook voorzieningen die technisch noodzakelijk zijn voor het betreffende bedrijfsmiddel en uitsluitend daarvoor worden gebruikt, kunnen onder de toepasselijke voorwaarden in aanmerking komen. Bij een ORC kan dit bijvoorbeeld relevant zijn voor bepaalde leidingen, appendages en meet- en regelvoorzieningen. Daarnaast kunnen kosten die aan derden worden betaald om het kwalificerende bedrijfsmiddel bedrijfsklaar te maken, zoals bepaalde montagekosten, tot de aanschafkosten behoren. De beoordeling moet daarbij aansluiten op de feitelijke werkzaamheden en hun relatie met het betreffende bedrijfsmiddel.
Bij voortbrengingskosten gaat het om kosten die een ondernemer maakt wanneer hij onder eigen regie een bedrijfsmiddel vervaardigt of installeert. Daaronder kunnen onder de toepasselijke voorwaarden arbeidskosten, ingehuurde werkzaamheden en materialen uit de eigen voorraad vallen. Welke kostensoort van toepassing is, hangt af van de feitelijke uitvoering en de manier waarop de investeringsverplichting of werkzaamheden tot stand komen. Aanschafkosten en voortbrengingskosten moeten daarom voldoende herkenbaar blijven in de administratie.
Een algemene verbouwing van de machinekamer is niet automatisch volledig aan de ORC toe te rekenen. Ook werkzaamheden die bestaande motor-, koel- of elektrische systemen dienen, mogen niet zonder voldoende onderbouwing als uitsluitend noodzakelijke onderdelen van het kwalificerende bedrijfsmiddel worden behandeld. Bij retrofit kunnen bijvoorbeeld fundaties, warmtewisselaars, pompen en elektrische aansluitingen nodig zijn. Of de kosten daarvan daadwerkelijk voor EIA kwalificeren, hangt af van de toegepaste bedrijfsmiddelcode en de voorwaarden die voor de betreffende voorzieningen gelden.
Daarnaast moet onderscheid worden gemaakt tussen investeringskosten en onderhoudskosten. Reguliere onderhoudskosten komen niet als EIA-investering in aanmerking, ook wanneer deze werkzaamheden noodzakelijk zijn om de installatie tijdens de exploitatie in goede staat te houden. Het bedrijfsmiddel moet bovendien in beginsel nieuw zijn, omdat de EIA niet bedoeld is voor de gewone aanschaf van reeds gebruikte bedrijfsmiddelen. De RVO-voorwaarden bieden onder bepaalde omstandigheden wel ruimte voor kosten van eerder gebruikte onderdelen binnen een nieuw bedrijfsmiddel.
Dit onderscheid kan relevant zijn wanneer een nieuwe ORC met bestaande scheepsinstallaties wordt verbonden. De aanwezigheid van bestaande koelwaterleidingen of pompen maakt een nieuwe ORC niet automatisch tot een gebruikt bedrijfsmiddel. Omgekeerd mogen kosten van bestaande apparatuur niet opnieuw als nieuwe investeringsuitgaven worden opgevoerd. De kostenopbouw moet daarom voldoende duidelijk maken welke onderdelen nieuw worden aangeschaft en welke al op het schip aanwezig waren.
Ook de omzetbelasting moet correct worden behandeld. Wanneer de investerende onderneming de betaalde btw kan verrekenen, wordt de investering voor EIA in beginsel exclusief die btw gemeld. Wanneer de btw niet kan worden verrekend, kan deze onder de geldende voorwaarden onderdeel zijn van de kwalificerende kosten. De fiscale positie van de onderneming is daarom mede bepalend voor de juiste kostenopbouw.
Voor 2026 geldt bovendien een minimale investering van € 2.500 per bedrijfsmiddel. RVO stelt daarnaast een minimum aan het totale meldingsbedrag van aangegane verplichtingen en voortbrengingskosten. De financiële documentatie moet daarom voldoende onderscheid maken tussen kwalificerende apparatuur, noodzakelijke bijkomende voorzieningen en overige projectkosten. Een hogere totale WHRS-projectinvestering betekent niet automatisch dat de EIA-grondslag in dezelfde verhouding toeneemt.
Wanneer moet een ORC-investering voor EIA worden gemeld?
De meldingstermijn is een belangrijke procedurele voorwaarde voor de toepassing van de EIA. Voor aanschafkosten geldt dat de investering in beginsel binnen drie maanden na het aangaan van de investeringsverplichting bij RVO moet worden gemeld. De relevante datum is daarom niet automatisch de dag waarop de apparatuur wordt geleverd, gefactureerd of betaald. Een investeringsverplichting kan bijvoorbeeld ontstaan wanneer een bindende bestelling wordt geplaatst of een koopovereenkomst wordt gesloten.
Bij een maritieme ORC kan tussen het aangaan van deze verplichting en de daadwerkelijke levering of installatie aan boord een aanzienlijke periode liggen. De module moet mogelijk nog worden geproduceerd, terwijl de scheepsspecifieke engineering en voorbereiding van de werfinbouw al plaatsvinden. Wanneer een ondernemer pas na de inbedrijfstelling onderzoekt of EIA mogelijk is, kan de meldtermijn voor de oorspronkelijke aanschafkosten al zijn verstreken. Daarom verdient het aanbeveling de fiscale mogelijkheden en toepasselijke bedrijfsmiddelcode te onderzoeken voordat de opdracht wordt verstrekt.
Voor voortbrengingskosten gelden andere meldtermijnen. Wanneer de ondernemer onder eigen regie kwalificerende kosten maakt om een bedrijfsmiddel te vervaardigen of installeren, moeten deze in beginsel binnen drie maanden na afloop van het kalenderkwartaal waarin ze zijn gemaakt worden gemeld. Wanneer het bedrijfsmiddel in hetzelfde kwartaal in gebruik wordt genomen, geldt voor de betreffende voortbrengingskosten de bijzondere termijn van drie maanden na de ingebruikname. Deze verschillen kunnen relevant zijn bij een ORC-retrofit waarbij de hoofdapparatuur wordt aangeschaft en aanvullende installatiedelen onder eigen regie worden aangebracht.
Niet iedere montagefactuur valt echter automatisch onder de fiscale categorie voortbrengingskosten. De aard van de werkzaamheden, de afspraken met uitvoerende partijen en het moment waarop kosten of verplichtingen ontstaan, bepalen welke meldregels van toepassing zijn. Aanschafkosten en eventuele voortbrengingskosten moeten daarom voldoende duidelijk in de projectadministratie worden onderscheiden. Zo kan per kostensoort worden vastgesteld welke meldtermijn geldt en wordt voorkomen dat een algemene projectplanning ten onrechte als uitgangspunt voor alle meldingen wordt gebruikt.
Ook moet de Energielijst van het juiste investeringsjaar worden toegepast. Voor aanschafkosten is in beginsel het jaar waarin de investeringsverplichting ontstaat bepalend. Een bestelling in 2026 met levering in 2027 betekent daarom niet automatisch dat de Energielijst 2027 op die aanschafverplichting van toepassing is. Voor voortbrengingskosten gelden de regels die aansluiten op de betreffende kosten en het moment waarop deze ontstaan.
De EIA-melding wordt digitaal bij RVO ingediend. Wanneer de toepasselijke termijn wordt overschreden, kan het belastingvoordeel verloren gaan. De melding moet daarom worden afgestemd op de werkelijke contractuele en financiële gebeurtenissen binnen het project. Uitsluitend uitgaan van de geplande datum waarop de ORC voor het eerst in bedrijf wordt genomen, biedt onvoldoende zekerheid over de juiste meldtermijn.
Hoe werkt het fiscale voordeel van de EIA in 2026?
Voor 2026 bedraagt de Energie-investeringsaftrek 40% van het daarvoor kwalificerende investeringsbedrag. Dit percentage heeft betrekking op een aanvullende aftrek van de fiscale winst. Het is dus geen directe subsidie van 40% van de aanschafprijs en ook geen gegarandeerde belastingvermindering van 40% van de investering. Wanneer de onderneming aan de voorwaarden voldoet, mag zij 40% van het vastgestelde kwalificerende investeringsbedrag extra van de fiscale winst aftrekken. Deze aanvullende aftrek bestaat in beginsel naast de gebruikelijke fiscale afschrijving volgens de daarvoor geldende regels.
Het werkelijke belastingvoordeel hangt vervolgens af van de fiscale positie van de onderneming. Bij een vennootschap kan bijvoorbeeld het toepasselijke vennootschapsbelastingtarief relevant zijn, terwijl bij een ondernemer onder de inkomstenbelasting andere fiscale omstandigheden bepalend kunnen zijn. Ook de beschikbaarheid van fiscale winst beïnvloedt het moment waarop het voordeel kan worden benut. Een onderneming zonder voldoende belastbare winst ontvangt niet automatisch direct het volledige belastingvoordeel als geldbedrag.
Onder de toepasselijke regels kan verliesverrekening met eerdere of toekomstige jaren mogelijkheden bieden. De werkelijke financiële waarde en timing moeten echter voor de betreffende onderneming worden vastgesteld. Bij investeringen die nog niet in gebruik zijn genomen, kan bovendien een beperking gelden op basis van de bedragen die in het betreffende belastingjaar daadwerkelijk zijn betaald. Voor een ORC-project met een lange levertijd of betalingen in meerdere termijnen kan dit relevant zijn voor het jaar waarin de aftrek fiscaal wordt verwerkt.
Daarom moet onderscheid worden gemaakt tussen het aangaan van de investeringsverplichting, de tijdige melding bij RVO en het moment waarop de fiscale aftrek daadwerkelijk kan worden benut. Deze gebeurtenissen hoeven niet in hetzelfde kalenderjaar plaats te vinden. Na een EIA-melding beoordeelt RVO of de investering binnen de regeling valt en welk bedrag als kwalificerende energie-investering kan worden aangemerkt. Bij een positieve beoordeling ontvangt de ondernemer een EIA-verklaring, waarna de aftrek in de belastingaangifte wordt verwerkt.
De Belastingdienst blijft verantwoordelijk voor de fiscale behandeling van de aangifte. Een EIA-verklaring betekent daarom niet automatisch dat alle andere fiscale vragen zijn opgelost, zoals de toepassing van de tonnageregeling of bepaalde algemene uitsluitingen voor investeringsaftrek. De technische beoordeling door RVO en de fiscale verwerking door de Belastingdienst moeten dus voldoende van elkaar worden onderscheiden. Beide zijn relevant om vast te stellen of het verwachte voordeel daadwerkelijk kan worden gerealiseerd.
Ook de samenloop met andere regelingen verdient aandacht. De EIA kan onder voorwaarden worden gecombineerd met de kleinschaligheidsinvesteringsaftrek. Voor dezelfde investeringskosten kunnen de EIA en de milieu-investeringsaftrek daarentegen niet gelijktijdig worden toegepast. Wanneer een investering voor beide regelingen relevant is, moet een toegestane keuze of kostensplitsing worden gemaakt. Ook bepaalde subsidies kunnen gevolgen hebben voor het kwalificerende investeringsbedrag of voor de mogelijkheid om EIA toe te passen.
Voor de financiële beoordeling mag daarom niet zonder verdere controle van het volledige oorspronkelijke investeringsbedrag worden uitgegaan. Eerst moet worden vastgesteld welke kosten kwalificeren, welke regelingen kunnen worden toegepast en welk fiscaal voordeel de onderneming daadwerkelijk kan benutten. Het werkelijke EIA-voordeel volgt uit deze gezamenlijke voorwaarden en de fiscale positie van de ondernemer. Het aftrekpercentage van 40% vormt slechts één onderdeel van de uiteindelijke financiële berekening.
Welke documentatie is nodig om de EIA-geschiktheid te onderbouwen?
Voor een ORC-investering zijn voldoende duidelijke technische en financiële gegevens nodig om de toepasselijke EIA-voorwaarden te beoordelen. De technische documentatie moet laten zien welke installatie wordt aangeschaft, hoe zij is opgebouwd en waarvoor zij wordt gebruikt. Bij een beoordeling onder code 221102 moet de werkelijke configuratie worden vergeleken met de specifieke bedrijfsmiddelomschrijving. Daarbij zijn onder meer de condensor, verdamper, pomp en het type expansiemachine relevant.
Wanneer een turbine wordt toegepast, moet dit uit de technische specificaties blijken. Bij gebruik van een schroefexpander of andere expansiemachine moet worden vastgesteld welke bedrijfsmiddelcode voor de concrete uitvoering passend is. Ook de herkomst en bestaande benutting van de warmte moeten voldoende duidelijk zijn. Bij de specifieke ORC-code moet immers kunnen worden beoordeeld of de gebruikte warmte voldoet aan de toepasselijke definitie van afvalwarmte.
Daarvoor kunnen gegevens over de motorbelasting, warmtebronnen, aanwezige thermische verbruikers en voorgenomen warmteonttrekking nodig zijn. Een overzicht van de bestaande warmte- en energiebalans kan helpen om vast te stellen welke warmte vóór de investering ongebruikt werd afgevoerd. Wanneer een schip al warmte nuttig gebruikt, moet dat eveneens uit de documentatie blijken. Zo kan onderscheid worden gemaakt tussen bestaande warmtebenutting en de aanvullende toepassing waarvoor de ORC wordt aangeschaft.
Wanneer een generieke transportmiddelencode wordt onderzocht, zijn aanvullende gegevens nodig. De Energielijst verlangt dan onder meer een berekening van de energiebesparing en een terugverdientijd volgens de voorgeschreven methode. Daarvoor moeten de historische energiegegevens en relevante referentiecondities voldoende betrouwbaar zijn. Bij een bestaand transportmiddel moeten deze aansluiten op de voorgeschreven vergelijking van vaarroute, goederen en belading.
Een commerciële terugverdientijdberekening waarin bijvoorbeeld emissiekosten, onderhoud of financieringsvoorwaarden zijn verwerkt, hoeft niet automatisch te voldoen aan de fiscale rekenmethode. De voor EIA gebruikte berekening moet daarom afzonderlijk herkenbaar blijven. Ook moet duidelijk zijn welke energieprijzen en investeringskosten volgens de betreffende code mogen worden gebruikt. Daarmee wordt voorkomen dat een commercieel aantrekkelijke ORC zonder verdere fiscale onderbouwing als kwalificerend bedrijfsmiddel wordt aangemerkt.
De financiële documentatie moet eveneens aansluiten op de melding. Bestellingen en koopovereenkomsten zijn belangrijk om vast te stellen wanneer de investeringsverplichting is ontstaan. Facturen, betalingsgegevens en de kostenopbouw moeten inzicht geven in de apparatuur en voorzieningen die mogelijk tot de kwalificerende investering behoren. Daarbij moet duidelijk zijn welke kosten rechtstreeks betrekking hebben op het betreffende bedrijfsmiddel en welke overige scheepsaanpassingen betreffen.
Bij voortbrengingskosten moeten de eigen werkzaamheden, materialen en andere relevante kostensoorten voldoende herkenbaar zijn. Ook het moment waarop deze kosten zijn gemaakt, kan van belang zijn voor de toepasselijke meldtermijn. Daarnaast moet duidelijk zijn welke onderneming fiscaal investeert. Wanneer eigenaar, beheerder, leasemaatschappij en commerciële exploitant verschillende ondernemingen zijn, kan aanvullende documentatie over eigendom, financiering en gebruik noodzakelijk zijn.
Voor zeevaartondernemingen moet bovendien de eventuele toepassing van de tonnageregeling worden vastgesteld. Deze fiscale beoordeling kan doorslaggevend zijn, ongeacht of de ORC technisch aan een bedrijfsmiddelomschrijving voldoet. Een algemene leveranciersverklaring dat een ORC energie bespaart of voor EIA geschikt is, biedt daarom niet automatisch voldoende zekerheid. De technische uitvoering, gekozen bedrijfsmiddelcode, investeringskosten, meldingsgegevens en fiscale positie van de onderneming moeten gezamenlijk worden beoordeeld om voldoende duidelijk te maken op welke grond de investering mogelijk voor EIA in aanmerking komt.
Wanneer kan de EIA verantwoord worden meegenomen in de ORC-businesscase?
De Energie-investeringsaftrek kan een aanvullend financieel voordeel opleveren wanneer een ORC-investering zowel technisch als fiscaal aan de toepasselijke voorwaarden voldoet. Voor de businesscase moet dit mogelijke voordeel worden onderscheiden van de daadwerkelijke energiebesparing. De directe besparing door restwarmte-terugwinning ontstaat wanneer de ORC nuttige elektriciteit produceert en daardoor andere energieproductie vermindert. Het lagere brandstofverbruik en de financiële waarde daarvan hangen af van het beschikbare warmteaanbod, de netto ORC-productie en de werkelijke bedrijfsvoering van het schip.
Een EIA-voordeel heeft een andere oorsprong. Het ontstaat uitsluitend wanneer de investering onder een toegestane bedrijfsmiddelcode valt en de investerende onderneming de fiscale aftrek daadwerkelijk kan benutten. Daarvoor moet eerst de technische classificatie voldoende zijn vastgesteld. Ook moet duidelijk zijn of de gebruikte warmte bij de specifieke code voldoet aan de afvalwarmtedefinitie en of de gekozen expansiemachine past bij de betreffende onderdelenomschrijving. Wanneer een generieke route wordt overwogen, moet de investering aan de eigen technische voorwaarden en terugverdientijdeisen van die code voldoen.
Vervolgens moet de fiscale positie van de investeerder worden onderzocht. Voor zeevaartondernemingen is vooral de tonnageregeling relevant, omdat voor het ondernemingsdeel waarop deze regeling van toepassing is geen recht op investeringsaftrek bestaat. Ook de kwalificerende investeringskosten en de meldtermijnen moeten voldoende duidelijk zijn. Niet iedere uitgave die nodig is voor een complete WHRS-retrofit vormt automatisch een kwalificerende EIA-investering.
Pas wanneer deze voorwaarden zijn beoordeeld, kan het mogelijke belastingvoordeel betrouwbaar worden geraamd. Wanneer de toepasselijkheid van de gekozen code of de fiscale positie van de onderneming nog onzeker is, mag de businesscase niet zonder voorbehoud uitgaan van een toegekende EIA. Hetzelfde geldt wanneer de financiële waarde uitsluitend op het aftrekpercentage wordt gebaseerd. Een EIA van 40% betekent immers niet dat de ORC-investering met 40% goedkoper wordt.
Het werkelijke voordeel hangt af van de belastbare winst, het relevante belastingtarief, de kwalificerende kosten en het moment waarop de aftrek fiscaal kan worden verwerkt. Bij een investering die over meerdere jaren wordt gerealiseerd, kan de timing van betalingen en ingebruikname bovendien gevolgen hebben voor de fiscale kasstromen. De financiële beoordeling moet daarom aansluiten op het moment waarop de ondernemer het voordeel naar verwachting daadwerkelijk kan benutten. Een toegekende aftrekmogelijkheid en de ontvangst van het bijbehorende financiële voordeel hoeven niet in dezelfde periode plaats te vinden.
Ook een toekomstige verkoop van het bedrijfsmiddel kan relevant zijn. Wanneer de ORC binnen de wettelijke desinvesteringstermijn wordt vervreemd, kan onder bepaalde voorwaarden een desinvesteringsbijtelling ontstaan. Dit verdient aandacht wanneer de eigenaar verwacht het schip of de installatie relatief kort na de investering te verkopen. Een eventueel fiscaal voordeel bij aanschaf moet dan worden beoordeeld in samenhang met mogelijke fiscale gevolgen van de latere vervreemding.
Voor een verantwoord investeringsbesluit blijft daarom onderscheid bestaan tussen de technische energiebesparing, het mogelijke EIA-bedrag en de belastingbesparing die daadwerkelijk door de investerende onderneming kan worden gerealiseerd. Wanneer de fiscale geschiktheid nog onvoldoende vaststaat, kan de WHRS-investering ook zonder het veronderstelde EIA-voordeel worden beoordeeld. Een later bevestigde fiscale mogelijkheid kan vervolgens als aanvullende financiële waarde worden verwerkt. Zo wordt voorkomen dat de economische haalbaarheid afhankelijk wordt gemaakt van een belastingvoordeel waarvan de toepasselijkheid nog niet voldoende is onderbouwd.
Wanneer is een ORC-installatie aan boord daadwerkelijk EIA-geschikt?
Een ORC-installatie op een schip kan voor de Energie-investeringsaftrek in aanmerking komen wanneer de investering voldoet aan een toepasselijke bedrijfsmiddelcode van de Energielijst en de investerende onderneming aan de overige fiscale en procedurele voorwaarden voldoet. Voor 2026 bevat de Energielijst onder code 221102 een specifieke omschrijving voor Organic Rankine Cycle of Kalinacyclus. Bij toepassing van deze code moet de installatie voldoen aan de voorgeschreven bestemming en technische samenstelling.
De omschrijving noemt onder meer een turbine. Bij een ORC met een schroefexpander of andere expansiemachine moet daarom worden beoordeeld of de gekozen uitvoering binnen de specifieke omschrijving kan worden aanvaard. Ook de definitie van afvalwarmte blijft belangrijk. Voor zover de gekozen code dit vereist, moet de gebruikte warmte aan de toepasselijke voorwaarden voldoen. Volgens de Energielijst gaat het bij afvalwarmte om warmte die in de bestaande situatie niet nuttig werd aangewend.
Wanneer de specifieke route onvoldoende aansluit op de installatie, kan onder voorwaarden een generieke bedrijfsmiddelcode worden onderzocht. Omdat code 221102 geen [W] heeft, sluit de Energielijst 2026 een generieke route niet uitsluitend vanwege de aanwezigheid van deze specifieke ORC-code uit. Voor een bestaande scheepsinstallatie kan code 340000 relevant zijn, mits de concrete investering onder die transportmiddelencategorie past. Ook moet dan onder meer worden voldaan aan de voorgeschreven terugverdientijdeis van ten minste vijf en ten hoogste vijftien jaar.
De technische codekeuze moet echter afzonderlijk van de fiscale positie van de investerende onderneming worden beoordeeld. Vooral voor zeevaartondernemingen kan de tonnageregeling doorslaggevend zijn. Voor het ondernemingsdeel waarop deze regeling wordt toegepast, bestaat geen recht op investeringsaftrek. Een ORC die technisch op de Energielijst past, levert daarom niet automatisch een EIA-voordeel op voor iedere rederij.
Wanneer de onderneming en de installatie in beginsel kunnen kwalificeren, moeten vervolgens de toegestane investeringskosten worden vastgesteld en moet de investering tijdig bij RVO worden gemeld. Voor aanschafkosten geldt in beginsel een meldingstermijn van drie maanden na het aangaan van de investeringsverplichting. Voor voortbrengingskosten gelden afzonderlijke termijnen die aansluiten op de aard en het moment van de betreffende kosten. Een zorgvuldige beoordeling vindt daarom bij voorkeur plaats voordat een bindende bestelling wordt geplaatst of andere belangrijke investeringsverplichtingen worden aangegaan.
De EIA-geschiktheid van een maritieme ORC wordt uiteindelijk bepaald door de combinatie van de juiste bedrijfsmiddelcode, de technische uitvoering, het gebruik van afvalwarmte waar dat vereist is, de fiscale positie van de investeerder, de kwalificerende kosten en een correcte melding. Pas wanneer deze voorwaarden voldoende zijn vastgesteld, kan het verwachte fiscale voordeel verantwoord worden meegenomen in de businesscase van een ORC-gebaseerde restwarmte-terugwininstallatie aan boord.
Dit artikel binnen de reeks
De EIA kan een ORC-investering fiscaal aantrekkelijker maken, maar alleen wanneer zowel de installatie als de investerende onderneming aan de voorwaarden voldoen. Dit mogelijke belastingvoordeel staat los van de extra brandstofbesparing bij bestaand warmtegebruik, die zonder dubbeltelling moet worden vastgesteld. Hoe deze besparing, de volledige projectkosten en eventuele fiscale voordelen samen de investeringsuitkomst bepalen, komt aan bod bij de economische haalbaarheid van restwarmte-terugwinning en binnen de businesscase en het investeringsbesluit voor WHRS-installaties.